Domain vergleichen-ruerup.de kaufen?
Wir ziehen mit dem Projekt
vergleichen-ruerup.de um.
Sind Sie am Kauf der Domain
vergleichen-ruerup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichen-ruerup.de kaufen?
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Kaolin
Top-Angebote
Produkte zum Begriff Kaolin:
-
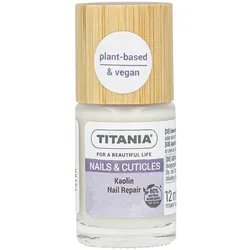
12ml Titania Kaolin Nail RepairDer leicht milchige TITANIA® Kaolin Nail Repair Lack stärkt die Nägel und gleicht kleinere Unebenheiten aus. Durch sein seidiges Finish kann er alleine oder als Unterlack verwendet werden. Anwendung: Für ein seidig-milchiges Finish eine Schicht pur auftragen oder als ersten Schritt unter einem Farblack verwenden.4,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Top-Angebote
Produkte zum Begriff Kaolin:
-
benecos Kaolin RepairDie atmungsaktive und wasserdurchlässige Formel der reparierenden benecos KAOLIN REPAIR Nagelpflege ist mit weißer Tonerde angereichert, glättet die Nägel und bereitet sie auf die Maniküre vor. Unebenheiten, wie Rillen, werden beseitigt - für ein cleanes, seidiges Finish! Zu 87% Inhaltsstoffe natürlichen Ursprungs und vegan.3,19 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
12ml Titania Kaolin Nail RepairDer leicht milchige TITANIA® Kaolin Nail Repair Lack stärkt die Nägel und gleicht kleinere Unebenheiten aus. Durch sein seidiges Finish kann er alleine oder als Unterlack verwendet werden. Anwendung: Für ein seidig-milchiges Finish eine Schicht pur auftragen oder als ersten Schritt unter einem Farblack verwenden.4,55 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Ähnliche Suchbegriffe für Kaolin
-
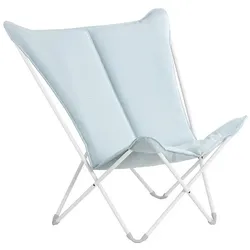
Outdoor Stuhl Sphinx Hedona Céladon / Gestell Kaolin<div class="mmp_dp_box_left" style="clear:both;"> <h3>Lafuma Outdoor-Stuhl Sphinx Hedona – Stilvolles Design trifft auf höchsten Komfort</h3> <img alt="Lafuma Longtime-Label" src="https://www.ichliebedesign.de/images/pi/Lafuma-piktogramm-longtime-label.jpg" /> <p>Ob auf der Terrasse, im Garten oder im Wohnbereich – der <strong>Lafuma Outdoor Stuhl Sphinx Hedona</strong> vereint modernes Design mit außergewöhnlichem Sitzkomfort. Seine <strong>extra breite Sitzfläche</strong>, die <strong>hochwertige 3-lagige Hedona®-Polsterung</strong> und die <strong>ergonomische Rückenlehne</strong> laden zum entspannten Verweilen ein. Dank des <strong>innovativen Regenschirm-Klappsystems</strong> lässt sich der Stuhl im Handumdrehen zusammenfalten und platzsparend verstauen. Das robuste <strong>HLE-Stahlgestell</strong> sorgt für Stabilität und Langlebigkeit – perfekt für den flexiblen Einsatz drinnen ...184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
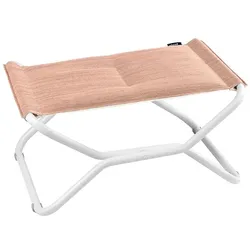
Outdoor Beinauflage BAYANNE Hedona Ocre / Gestell Kaolin<div class="mmp_dp_box_left" style="clear:both;"> <h3>Lafuma Outdoor-Beinauflage BAYANNE Hedona – Flexibler Komfort für pure Entspannung</h3> <img alt="Lafuma Longtime-Label" src="https://www.ichliebedesign.de/images/pi/Lafuma-piktogramm-longtime-label.jpg" /> <p>Ob als <strong>Beinauflage</strong> oder <strong>zusätzlicher Sitz</strong>, die <strong>Outdoor Beinauflage BAYANNE Hedona</strong> von Lafuma passt sich flexibel Ihren Bedürfnissen an. Sie ist die ideale Ergänzung zum <strong>BAYANNE Transat</strong> und verlängert dessen Liegefläche für noch mehr Entspannung. Mit ihrer <strong>weichen, atmungsaktiven Hedona®-Polsterung</strong> und dem robusten <strong>HLE-Stahlgestell</strong> bietet sie höchsten Komfort und Langlebigkeit. Dank des klappbaren Designs lässt sie sich leicht transportieren und platzsparend verstauen – perfekt für Garten, Terrasse oder Balkon. Das <strong>LONGTI...119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.