Domain vergleichen-ruerup.de kaufen?
Wir ziehen mit dem Projekt
vergleichen-ruerup.de um.
Sind Sie am Kauf der Domain
vergleichen-ruerup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichen-ruerup.de kaufen?
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Ledeinbauleuchte
Top-Angebote
Produkte zum Begriff Ledeinbauleuchte:
-
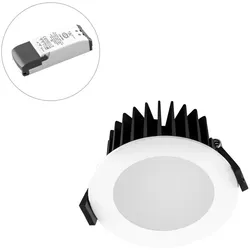
EVN, Einbauleuchte, L44100140 weiss LEDEinbauleuchte IP44 4000K 10W mit Vorschaltgerät (Acryl opal matt, Aluminium)Die EVN L44100140 LED-Einbauleuchte bietet eine effiziente und leistungsstarke Beleuchtungslösung für verschiedene Innenräume. Mit einer Lichtausbeute von 1036 Lumen und einer Farbtemperatur von 4000 Kelvin sorgt diese Leuchte für eine helle, neutrale Lichtatmosphäre, die sich ideal für anspruchsvolle Beleuchtungsaufgaben eignet. Die Leuchte ist mit einem fest verbauten LED-Chip ausgestattet, wodurch zusätzliche Kosten für Leuchtmittel entfallen. Dank der Schutzart IP44 ist sie gegen Spritzwasser geschützt und somit vielseitig einsetzbar. Die geringe Einbautiefe von nur 45 Millimetern ermöglicht eine einfache Installation in verschiedenen Deckenarten. Zudem wird das Netzgerät mitgeliefert, was die Installation weiter vereinfacht und zusätzliche Kosten vermeidet. Diese Einbauleuchte ist eine praktische Wahl für alle, die eine zuverlässige und langlebige Beleuchtungslösung suchen. - Hohe Lichtausbeute von 1036 Lumen für optimale Beleuchtung - Schutzart IP44 ermöglicht vielseitige Einsatzmöglichkeiten - Fest verbauter LED-Chip eliminiert zusätzliche Kosten für Leuchtmittel - Inklusive Netzgerät für einfache Installation.58,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **


Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Top-Angebote
Produkte zum Begriff Ledeinbauleuchte:
-
SLV, Deckenleuchte, LEDEinbauleuchte New Tria (575 lm)Das New Tria 1, 2 und 3 Set besticht durch seine Einfachheit und Effektivität. Verfügbar in schwarz matt, weiss oder aluminium gebürstet, ist es in runder bzw. quadratischer Form sowohl einflammig als auch mehrflammig erhältlich. Durch die Bestückung mit einer leistungsstarken, warmweissen COB LED in einem schwenkbaren Einsatz sowie des im Lieferumfang enthaltenen LED-Treibers kann das Set den Anforderungen der Allgemeinbeleuchtung gerecht werden. Der elektrische Anschluss erfolgt an 230V Netzspannung.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
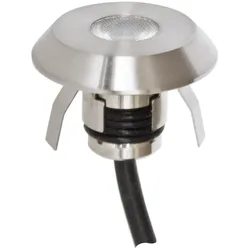
EVN, Gartenbeleuchtung, P441002 edelstahl LEDEinbauleuchte 1W 3000K (55 lm, IP44)V4A-Edelstahl Deckeneinbaulichtpunkt für vielfältige Anwendungen im Innenbereich. Sowohl Effektbeleuchtungen, akzentuierte Beleuchtung und vieles mehr lassen sich mit dieser Leuchte umsetzen. Es können mehrere Leuchten über ein Betriebsgerät betrieben werden, wodurch sich verschiedene Lichtgruppen innerhalb eines Raums schalten lassen. Der Lichtpunkt verfügt über eine 2 m lange Anschlussleitung. Optional könnte die Haltefeder entfernt werden, um den Lichtpunkt in die Wand einzusetzen; hierbei verringert sich der Lochausschnitt auf 11 mm. Da die Leuchte über 350 mA betrieben wird, sind die Leuchten in Reihe zu schalten.30,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EVN, Einbauleuchte, L44100140 weiss LEDEinbauleuchte IP44 4000K 10W mit Vorschaltgerät (Acryl opal matt, Aluminium)Die EVN L44100140 LED-Einbauleuchte bietet eine effiziente und leistungsstarke Beleuchtungslösung für verschiedene Innenräume. Mit einer Lichtausbeute von 1036 Lumen und einer Farbtemperatur von 4000 Kelvin sorgt diese Leuchte für eine helle, neutrale Lichtatmosphäre, die sich ideal für anspruchsvolle Beleuchtungsaufgaben eignet. Die Leuchte ist mit einem fest verbauten LED-Chip ausgestattet, wodurch zusätzliche Kosten für Leuchtmittel entfallen. Dank der Schutzart IP44 ist sie gegen Spritzwasser geschützt und somit vielseitig einsetzbar. Die geringe Einbautiefe von nur 45 Millimetern ermöglicht eine einfache Installation in verschiedenen Deckenarten. Zudem wird das Netzgerät mitgeliefert, was die Installation weiter vereinfacht und zusätzliche Kosten vermeidet. Diese Einbauleuchte ist eine praktische Wahl für alle, die eine zuverlässige und langlebige Beleuchtungslösung suchen. - Hohe Lichtausbeute von 1036 Lumen für optimale Beleuchtung - Schutzart IP44 ermöglicht vielseitige Einsatzmöglichkeiten - Fest verbauter LED-Chip eliminiert zusätzliche Kosten für Leuchtmittel - Inklusive Netzgerät für einfache Installation.58,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Ähnliche Suchbegriffe für Ledeinbauleuchte
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.