Domain vergleichen-ruerup.de kaufen?
Wir ziehen mit dem Projekt
vergleichen-ruerup.de um.
Sind Sie am Kauf der Domain
vergleichen-ruerup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichen-ruerup.de kaufen?
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Lifecycle
Top-Angebote
Produkte zum Begriff Lifecycle:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **

Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Top-Angebote
Produkte zum Begriff Lifecycle:
-
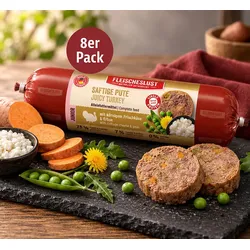
Fleischeslust Lifecycle JuniorAbgestimmt auf die ersten Lebensmonate Gerade in der Wachstumsphase stellt der junge Hund besondere Anforderungen an seine tägliche Ernährung. Die Fleischeslust Lifecycle Junior-Menüs sind als vollwertige Alleinfuttermittel speziell für Junghunde ab dem 3. Monat konzipiert. Die fleischreichen Rezepturen verbinden ausgewählte tierische Zutaten mit Gemüse und weiteren sorgfältig abgestimmten Bestandteilen. Vielfältig zusammengestellt für junge Hunde Saftige Pute enthält 75 Prozent Pute mit Fleisch, Mägen, Herzen und Leber. Körniger Frischkäse, Erbsen und Süßkartoffeln ergänzen das Menü, während Löwenzahn, Kamille, Spirulina, Bierhefe und Yuccawurzel die Rezeptur abrunden. Eierschalenmehl dient als natürliche Calciumquelle; Calcium, Phosphor sowie die Vitamine D3 und E ergänzen die Zusammensetzung. 75 Prozent Pute mit Fleisch und ausgewählten Innereien Mit körnigem Frischkäse, Erbsen und Süßkartoffeln Mit ausgewählten pflanzlichen Zutaten Eierschalenmehl als natürliche Calciumquelle Mit Calcium, Phosphor sowie Vitamin D3 und E Speziell für Junghunde ab dem 3. Monat Alleinfuttermittel für die tägliche Ernährung Lieferumfang: 8 × 400 g Fleischeslust Lifecycle Junior Saftige Pute .29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Ähnliche Suchbegriffe für Lifecycle
-
Product-Lifecycle-Management und Lifecycle-Costing. Lösungsansätze zum Management des Produktlebenszyklus, Taschenbuch von Mesut Yüksel,Öznur Gülüm,Product-lifecycle-management Und Lifecycle-costing. Lösungsansätze Zum Management Des Produktlebenszyklus, Taschenbuch Von Mesut Yüksel,öznur Gülüm, Grin, 978-3-656-96347-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.