Domain vergleichen-ruerup.de kaufen?
Wir ziehen mit dem Projekt
vergleichen-ruerup.de um.
Sind Sie am Kauf der Domain
vergleichen-ruerup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleichen-ruerup.de kaufen?
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Ähnliche Suchbegriffe für Genutzt
Top-Angebote
Produkte zum Begriff Genutzt:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vieweg+Teubner Flache Dächer: nicht genutzt, begangen, befahren, bepflanzt (Deutsch, Softcover, Rainer Oswald) (55401287)Vieweg+Teubner Flache Dächer: nicht genutzt, begangen, befahren, bepflanzt (Deutsch, Softcover, Rainer Oswald) (55401287)49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche steuerlichen Vorteile bietet die Riester-Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die Riester-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind und die staatliche Zulage die Rendite erhöht. Zudem ist die spätere Rente nur mit dem individuellen Steuersatz zu versteuern, was im Alter oft zu einer geringeren Steuerlast führt. Um die Riester-Rente zur Altersvorsorge zu nutzen, zahlt man regelmäßig Beiträge ein und erhält im Rentenalter eine lebenslange Rente oder eine einmalige Auszahlung. Durch die staatliche Förderung und die steuerlichen Vorteile ist die Riester-Rente eine attraktive Möglichkeit, um die Altersvorsorge zu ergänzen. **
-
Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Zudem wird die private Rente im Rentenalter besteuert, allerdings mit einem niedrigeren Steuersatz als während des Erwerbslebens. Um die private Rente zur Altersvorsorge zu nutzen, können regelmäßige Beiträge eingezahlt werden, um im Rentenalter eine zusätzliche Einkommensquelle zu haben. Zudem kann die private Rente flexibel gestaltet werden, um individuelle Bedürfnisse und steuerliche Vorteile zu berücksichtigen. **
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **


Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
Top-Angebote
Produkte zum Begriff Genutzt:
-
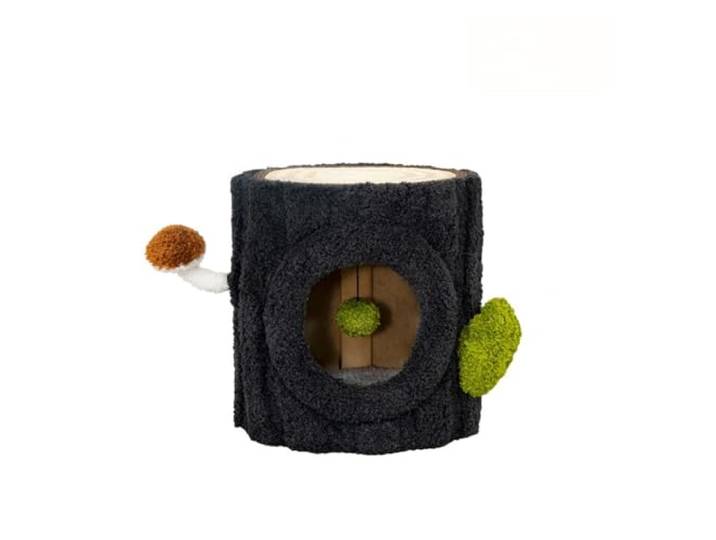
Kratzbaum, Gemeinsam genutzt von Menschen und Haustieren Stühle Tische(M)Kratzbaum, Gemeinsam genutzt von Menschen und Haustieren Stühle Tische(M). Die Oberseite imitiert die Struktur von Baumringen, sodass Katzen mit den Pfoten knirschen und spielen können und die Möbel im Haus geschützt sind. Es sind zwei Größen verfügbar und Sie können die Größe entsprechend Ihren Anforderungen auswählen. Plüschige Hängebälle begleiten Katzen beim Spielen, vermitteln ein Gefühl der Sicherheit, indem sie das Katzennest halb umschließen und das Leben der Katze vor Kleinigkeiten schützen. Mit einer Fläche von nur etwa 0,19 Quadratmetern eignet es sich for kleine Räume wie Ritzen im Haus und ist for kleine Grundrisse geeignet. Das Design eignet sich hervorragend für kleine Räume und ist die ideale Wahl für eine gemütliche Ecke in einer Wohnung oder einem Haus. Farbe:One Color530,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Welche steuerlichen Vorteile bietet die Riester-Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die Riester-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind und die staatliche Zulage die Rendite erhöht. Zudem ist die spätere Rente nur mit dem individuellen Steuersatz zu versteuern, was im Alter oft zu einer geringeren Steuerlast führt. Um die Riester-Rente zur Altersvorsorge zu nutzen, zahlt man regelmäßig Beiträge ein und erhält im Rentenalter eine lebenslange Rente oder eine einmalige Auszahlung. Durch die staatliche Förderung und die steuerlichen Vorteile ist die Riester-Rente eine attraktive Möglichkeit, um die Altersvorsorge zu ergänzen. **
-
Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Zudem wird die private Rente im Rentenalter besteuert, allerdings mit einem niedrigeren Steuersatz als während des Erwerbslebens. Um die private Rente zur Altersvorsorge zu nutzen, können regelmäßige Beiträge eingezahlt werden, um im Rentenalter eine zusätzliche Einkommensquelle zu haben. Zudem kann die private Rente flexibel gestaltet werden, um individuelle Bedürfnisse und steuerliche Vorteile zu berücksichtigen. **
Ähnliche Suchbegriffe für Genutzt
-
Vieweg+Teubner Flache Dächer: nicht genutzt, begangen, befahren, bepflanzt (Deutsch, Softcover, Rainer Oswald) (55401287)Vieweg+Teubner Flache Dächer: nicht genutzt, begangen, befahren, bepflanzt (Deutsch, Softcover, Rainer Oswald) (55401287)49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.